Eine Grundschuld ist ein im Grundbuch eingetragenes Grundpfandrecht, mit dem Ihre Immobilie als Sicherheit für ein Darlehen dient. Wozu Ihre Bank sie braucht, was sie kostet und wie die Eintragung abläuft, lesen Sie in den folgenden Abschnitten.
Das Problem
Fachbegriffe, die niemand erklärt
Sie haben Ihre Wunschimmobilie gefunden – und plötzlich ist im Kreditvertrag von einer Grundschuld die Rede, die ins Grundbuch soll. Für viele Erstkäuferinnen und Erstkäufer ist das ein Reizwort: Man ahnt, dass es wichtig ist, aber niemand nimmt sich die Zeit, es in Ruhe zu erklären. Was eine Baufinanzierung im Detail ausmacht, lesen Sie in unserem Grundlagen-Ratgeber.
Warum die Grundschuld so viele Fragen aufwirft
Der Grund für die Verunsicherung liegt im Ablauf: Die Grundschuld wird meist genau dann zum Thema, wenn ohnehin viele Entscheidungen gleichzeitig anstehen – Zins, Tilgung, Notartermin. Zwischen all diesen Punkten geht die Frage unter, was die Eintragung ins Grundbuch eigentlich für Sie bedeutet und welche Rechte Ihre Bank dadurch erhält.
- Fachbegriffe ohne Übersetzung: Grundschuld, Grundpfandrecht, Grundbuch – Wörter, die im Vertrag auftauchen und selten in Ruhe erklärt werden.
- Zeitdruck beim Notar: Der Termin steht, die Unterlagen liegen vor – für Rückfragen zur Grundschuld bleibt kaum Zeit.
- Angst vor versteckten Kosten: Notar- und Grundbuchkosten wirken undurchsichtig, wenn niemand die einzelnen Posten aufschlüsselt.
 AI
Die Lösung
Verstehen, dann unterschreiben
Die gute Nachricht: Eine Grundschuld ist kein Grund zur Sorge, sondern ein bewährtes Sicherungsmittel – wenn Sie verstehen, was Sie unterschreiben. Genau hier setzen wir an. Wir erklären Ihnen jeden Schritt in verständlicher Sprache und begleiten Sie bis zum Termin beim Notar, damit Sie jede Unterschrift mit einem guten Gefühl leisten.
Unabhängige Beratung statt Bankbindung
Weil wir bankunabhängig aus über 570 Anbietern vergleichen, wählen wir nicht die Grundschuld-Konditionen einer einzelnen Hausbank, sondern die Finanzierung, die zu Ihrer Lebenssituation passt. Sie behalten die Kontrolle über Kosten und Ablauf – und haben bei jeder Frage einen festen Ansprechpartner verlässlich an Ihrer Seite.
- Begriffe klären, bevor Sie unterschreiben: Wir erklären Grundschuld, Grundbuch und Grundpfandrecht in Alltagssprache, bis alles sitzt.
- Bankunabhängig vergleichen lassen: Aus über 570 Anbietern finden wir die Finanzierung, die zu Ihnen passt – nicht zur Hausbank.
- Bis zum Notartermin begleiten lassen: Sie gehen keinen formalen Schritt allein; wir bereiten Sie auf die Grundschuldbestellung vor.
Wie das konkret aussieht, zeigen die beiden folgenden Beispiele.
Beispiele
Zwei Beispiele aus der Beratungspraxis
Namen und Zahlen sind beispielhaft – sie zeigen, wie unterschiedlich zwei Käufer der Grundschuld begegnen und wie sich beide Wege gut lösen lassen.
Fall 1 · Lena, Erstkäuferin
VorherVerunsichert vor dem Notartermin: Lena verstand nicht, warum ihre Bank eine Grundschuld über die volle Summe verlangt, und schob den Notartermin aus Sorge immer wieder auf.
NachherSicher unterschrieben: Nach dem Beratungsgespräch kannte sie Zweck, Ablauf und Kosten der Grundschuld und unterschrieb die Bestellung ohne Bauchschmerzen.
Fall 2 · Marco, Performer
VorherZeitverlust durch die Hausbank: Marcos Hausbank brauchte Wochen für die Grundschuldbestellung – die Zusage verzögerte sich, und er fürchtete, die Immobilie zu verlieren.
NachherZügig zur Zusage: Über den bankunabhängigen Vergleich lief die Grundschuld reibungslos in den Ablauf ein; die Finanzierung stand rechtzeitig.
Eine rechtswirksame Grundschuld setzt die korrekte Eintragung ins Grundbuch voraus, deren Ablauf die Grundbuchordnung regelt[3].
Vorgehen
In vier Schritten zur Grundschuld
Von der Finanzierungszusage bis zur fertigen Eintragung ist der Weg zur Grundschuld gut planbar. Voraussetzung ist nur, dass Ihre Finanzierung steht und Sie wissen, welche Unterlagen der Notar benötigt. Die folgenden vier Schritte zeigen den Ablauf im Überblick – und wir begleiten Sie bei jedem einzelnen davon.
Finanzierung bankunabhängig vergleichen
Zuerst vergleichen wir Ihre Finanzierung bankunabhängig aus über 570 Anbietern. Ergebnis ist ein Angebot, das zu Ihrer Lebenssituation passt. Entscheidend ist, dass die Konditionen und die geforderte Grundschuldsumme transparent auf dem Tisch liegen.
Grundschuld im Darlehensvertrag prüfen
Vor der Unterschrift prüfen wir gemeinsam den Darlehensvertrag. Sie erfahren, über welche Summe die Grundschuld eingetragen wird und aus welchem Grund. So gehen Sie sicher, dass die Höhe zur Finanzierung passt und am Ende keine offenen Fragen mehr bleiben.
Grundschuldbestellung beim Notar
Beim Notar wird die Grundschuldbestellung beurkundet – ein Pflichttermin, auf den wir Sie vorbereiten. Sie unterschreiben erst, wenn jeder Punkt geklärt ist. Achten Sie besonders darauf, dass die Zweckerklärung die Grundschuld an genau Ihr Darlehen bindet.
Eintragung ins Grundbuch abwarten
Zum Schluss trägt das Grundbuchamt die Grundschuld in Abteilung III des Grundbuchs ein. Das Ergebnis ist die rechtswirksame Sicherheit für Ihre Bank. Rechnen Sie mit einigen Wochen Bearbeitungszeit, die je nach zuständigem Grundbuchamt variieren kann.
Checkliste
- Finanzierung bankunabhängig vergleichen lassen
- Grundschuldsumme im Vertrag prüfen
- Zweckerklärung genau lesen
- Notartermin gut vorbereiten
- Bearbeitungszeit beim Grundbuchamt einplanen
Ist die Grundschuld eingetragen, steht der Auszahlung Ihres Darlehens nichts mehr im Weg.
Wie sieht Ihre Grundschuld aus?
Unverbindlich klären, welche Grundschuldsumme und welche Kosten auf Sie zukommen – in einem persönlichen Gespräch, mit dem Vergleich aus über 570 Bankpartnern.
Erklärt
Was ist eine Grundschuld – einfach erklärt
Eine Grundschuld ist ein Grundpfandrecht: das Recht Ihrer Bank, aus Ihrer Immobilie eine bestimmte Geldsumme zu verlangen, notfalls über eine Zwangsversteigerung. Rechtlich geregelt ist sie in den Paragrafen 1191 folgende des Bürgerlichen Gesetzbuchs[1]. Sie ist damit die Sicherheit, gegen die Ihre Bank das Darlehen überhaupt erst auszahlt.
Grundschuld oder Hypothek – wo liegt der Unterschied?
Anders als die Hypothek ist die Grundschuld abstrakt: Sie ist nicht fest an eine einzelne Forderung gekoppelt und bleibt auch dann bestehen, wenn das Darlehen vollständig getilgt ist. Genau das macht sie flexibel – Sie können sie später für eine neue Finanzierung wiederverwenden. Deshalb ist die Grundschuld heute der Standard.
| Merkmal | Grundschuld | Hypothek |
|---|---|---|
| Bindung an die Forderung | abstrakt – nicht an eine Forderung gebunden | akzessorisch – an die Forderung gebunden |
| Nach vollständiger Tilgung | bleibt bestehen, wiederverwendbar | erlischt bzw. reduziert sich |
| Flexibilität | hoch, für neue Darlehen nutzbar | gering |
| Verbreitung heute | Standard | selten |
Kompakt
- Grundpfandrecht: sichert das Darlehen Ihrer Bank ab
- Eintragung in Abteilung III des Grundbuchs
- Abstrakt und flexibel, anders als die Hypothek
- Heute Standard bei nahezu jeder Baufinanzierung
Kosten
Grundschuldeintragung: Ablauf und Kosten
Die Grundschuldeintragung ist der formale Akt, mit dem Ihre Grundschuld rechtskräftig wird. Sie läuft in zwei Stufen ab: Zuerst beurkundet der Notar die Grundschuldbestellung, danach trägt das Grundbuchamt die Grundschuld in Abteilung III des Grundbuchs ein. Erst mit diesem Grundbucheintrag ist die Sicherheit für Ihre Bank wirksam.
Was kostet die Eintragung der Grundschuld?
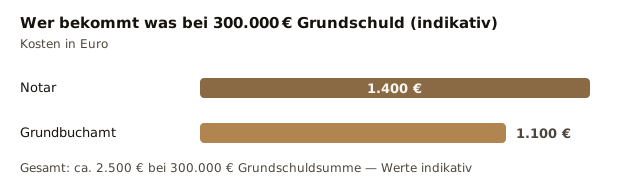
Für beide Schritte fallen Gebühren an, die sich nach dem Gerichts- und Notarkostengesetz richten und mit der Höhe der Grundschuld steigen[2]. Als grobe Orientierung liegen Notar und Grundbuchamt zusammen bei rund 0,8 bis 1,0 Prozent der Grundschuldsumme (indikativ). Was eine Baufinanzierung insgesamt kostet, zeigt unsere Seite zur Immobilienfinanzierung.
| Grundschuldsumme | Notarkosten (ca.) | Grundbuchamt (ca.) | Gesamt (ca.) |
|---|---|---|---|
| 200.000 € | 950 € | 750 € | 1.700 € |
| 300.000 € | 1.400 € | 1.100 € | 2.500 € |
| 400.000 € | 1.800 € | 1.450 € | 3.250 € |
 AI
Kompakt
- Zwei Stufen: Notar beurkundet, Grundbuchamt trägt ein
- Wirksam erst mit dem Grundbucheintrag
- Kosten nach GNotKG, steigen mit der Summe
- Rund 0,8 bis 1,0 Prozent der Summe (indikativ)
Sonderfall
Was ist eine Eigentümergrundschuld?
Eine Eigentümergrundschuld ist eine Grundschuld, die Ihnen als Eigentümer selbst zusteht – und nicht Ihrer Bank. Geregelt ist sie in Paragraf 1196 des Bürgerlichen Gesetzbuchs[4]. Sie entsteht typischerweise, wenn ein Darlehen zurückgezahlt ist, die Grundschuld im Grundbuch aber bewusst bestehen bleibt und auf Sie übergeht.
Wann eine Eigentümergrundschuld sinnvoll ist
Der Vorteil: Eine bestehende Eigentümergrundschuld können Sie für eine spätere Finanzierung wiederverwenden, etwa für eine Modernisierung oder eine Anschlussfinanzierung. Das spart die Kosten einer komplett neuen Eintragung. Ob sich das lohnt oder ob eine Löschung sinnvoller ist, hängt von Ihren Plänen ab – wir rechnen Ihnen beide Wege in Ruhe durch.
Kompakt
- Grundschuld, die dem Eigentümer selbst zusteht
- Geregelt in Paragraf 1196 BGB
- Wiederverwendbar für spätere Finanzierungen
- Spart die Kosten einer neuen Eintragung
Absicherung
Sicherungsgrundschuld und Löschung der Grundschuld
In der Praxis vereinbaren Bank und Kreditnehmer fast immer eine Sicherungsgrundschuld. Dabei wird die Grundschuld über eine Zweckerklärung an ein konkretes Darlehen gebunden. Diese Kopplung schützt beide Seiten: Ihre Bank hat eine Sicherheit, und Sie können sicher sein, dass die Grundschuld nur für dieses Darlehen haftet.
Wie Sie die Grundschuld später löschen
Ist das Darlehen vollständig getilgt, haben Sie die Wahl: Sie lassen die Grundschuld über eine Löschungsbewilligung der Bank aus dem Grundbuch löschen, oder Sie behalten sie als Eigentümergrundschuld. Auch die Löschung der Grundschuld verursacht Notar- und Grundbuchkosten, die wir Ihnen im Vorfeld transparent aufschlüsseln. Wie der gesamte Kaufprozess aussieht, zeigt der Ratgeber zu den Schritten zum Hauskauf.
Kompakt
- Sicherungsgrundschuld: über Zweckerklärung ans Darlehen gebunden
- Schützt Bank und Kreditnehmer gleichermaßen
- Löschung per Löschungsbewilligung der Bank
- Alternative: als Eigentümergrundschuld behalten
Fazit
Die Grundschuld ohne Sorgen
Eine Grundschuld ist kein Grund zur Sorge, sondern das übliche Sicherungsmittel jeder Baufinanzierung: ein Grundpfandrecht, das ins Grundbuch eingetragen wird und Ihrer Bank eine Sicherheit gibt. Wer Ablauf, Kosten und den Unterschied zur Hypothek kennt, unterschreibt beim Notar mit einem guten Gefühl. Genau dabei begleiten wir Sie – bankunabhängig, transparent und Schritt für Schritt bis zur fertigen Eintragung.
- Finanzierung bankunabhängig vergleichen lassen
- Grundschuldsumme und Zweckerklärung prüfen
- Eintragungskosten vorab aufschlüsseln lassen
- Notartermin gemeinsam vorbereiten
- Bei Fragen persönliche Beratung nutzen
Weiterführende Artikel
- Kredit für ein Haus ohne Eigenkapital: Was 2026 wirklich geht
- Energieausweis bei Hauskauf: Das müssen Käufer wissen
- Alle Ratgeber-Artikel im Überblick
Quellen
- [1] Bundesamt für Justiz, Gesetze im Internet: Bürgerliches Gesetzbuch (BGB), §§ 1191 ff. Grundschuld sowie § 1113 Hypothek, abgerufen am 25.08.2026 — BGB § 1191 · BGB § 1113
- [2] Bundesamt für Justiz, Gesetze im Internet: Gerichts- und Notarkostengesetz (GNotKG) – Gebühren für Beurkundung und Grundbucheintragung, abgerufen am 25.08.2026 — GNotKG
- [3] Bundesamt für Justiz, Gesetze im Internet: Grundbuchordnung (GBO) – Verfahren der Eintragung ins Grundbuch, abgerufen am 25.08.2026 — Grundbuchordnung
- [4] Bundesamt für Justiz, Gesetze im Internet: BGB § 1196 Eigentümergrundschuld, abgerufen am 25.08.2026 — BGB § 1196
Damian Krasko
Damian Krasko begleitet Käufer bankunabhängig zur passenden Immobilienfinanzierung. Als dreisprachiger Berater erklärt er komplexe Finanzierungsstrukturen verständlich und findet aus über 570 Anbietern Lösungen – auch für Konstellationen mit wenig oder ohne Eigenkapital.