Ein Kredit für ein Haus ohne Eigenkapital ist eine Vollfinanzierung, bei der der Beleihungsauslauf bei rund 100 Prozent liegt. Was das konkret bedeutet, was es kostet und für wen es passt, lesen Sie in den folgenden Abschnitten.
Das Problem
Warum viele ohne Eigenkapital zögern
Viele Käuferinnen und Käufer kennen das Gefühl: Die Wunschimmobilie ist da, aber das Ersparte reicht kaum für die Kaufnebenkosten. Sofort kommt die Sorge, ohne Eigenkapital sei ein Kredit für ein Haus chancenlos. Dabei entscheidet, wie in unserem Ratgeber zum Beleihungswert erklärt, vor allem der Beleihungsauslauf über Risiko und Zins.
Ohne Eigenkapital steigt der Beleihungsauslauf – und damit der Zinssatz
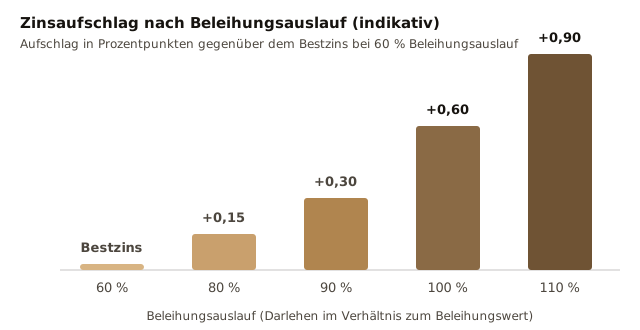
Je weniger Eigenkapital einfließt, desto höher liegt der Beleihungsauslauf – bei einer echten Vollfinanzierung nahe 100 Prozent. Banken verlangen dann einen deutlichen Zinsaufschlag und prüfen die Bonität strenger[1]. Wer zusätzlich die Kaufnebenkosten mitfinanziert, landet bei einer 110-Prozent-Finanzierung, die nur wenige Banken und nur bei sehr stabilem Einkommen anbieten.
- Kaufnebenkosten müssen aus Eigenkapital kommen: Grunderwerbsteuer, Notar und Makler summieren sich schnell auf über zehn Prozent des Kaufpreises.
- Bonität wird ohne Eigenkapital strenger geprüft: Banken fordern stabiles Einkommen, saubere SCHUFA und einen tragfähigen Kapitaldienst über die gesamte Laufzeit.
- Weniger Banken bieten echte Vollfinanzierung an: Nur ein Teil der Institute finanziert ohne Eigenkapital – ein breiter Vergleich wird entscheidend.
 AI
Die Lösung
So gelingt die Finanzierung trotzdem
Wer eine Vollfinanzierung will, senkt gezielt den Beleihungsauslauf über Stellschrauben, die nichts mit dem Sparbuch zu tun haben. Entscheidend ist, das Objekt sauber zu bewerten, die Bonität optimal darzustellen und aus vielen Banken genau die auszuwählen, die ohne Eigenkapital fair kalkuliert.
Welche Kriterien über eine Finanzierung ohne Eigenkapital entscheiden
Drei Kriterien zählen: ein tragfähiger Kapitaldienst, ein realistisch angesetzter Beleihungswert und eine nachvollziehbare Bonität. Stimmt dieses Dreieck, akzeptieren einzelne Banken auch einen Beleihungsauslauf von 100 Prozent. Ein breiter Vergleich über viele Anbieter erhöht die Chance, genau ein solches Institut zu finden – ohne Standardabsage.
- Beleihungswert vorab realistisch einschätzen lassen: Lassen Sie das Objekt zum Marktwert prüfen, bevor Sie in die Bankgespräche gehen.
- Bonität und Kapitaldienst sauber aufbereiten: Stellen Sie Einkommen, laufende Kredite und Reserven vollständig und nachvollziehbar zusammen.
- Viele Banken gezielt vergleichen lassen: Nutzen Sie einen unabhängigen Vergleich, um Institute mit fairer Vollfinanzierung zu finden.
Wie stark der Beleihungsauslauf den Zins bewegt, zeigt das Vorher-Nachher-Beispiel im nächsten Abschnitt.
Beispiele
Zwei Beispiele aus der Praxis
Zwei typische Ausgangslagen zeigen, wie sich der Beleihungsauslauf auf die Konditionen auswirkt – ergänzend zu unserem Leitfaden zur Haushaltsrechnung der Bank.
Fall 1 · Lena, Erstkäuferin
VorherLena hat 15.000 Euro gespart – gerade genug für einen Teil der Kaufnebenkosten, aber kein Eigenkapital für den Kaufpreis.
NachherEine Bank finanzierte den Kaufpreis zu 100 Prozent; der Zins lag rund 0,6 Prozentpunkte über dem Bestzins.
Fall 2 · Marco & Julia, Anleger
VorherMarco und Julia besaßen 80.000 Euro im Depot, wollten es aber nicht auflösen.
NachherSie wählten eine Vollfinanzierung, behielten ihr Depot und senkten den Beleihungsauslauf über eine höhere Tilgung.
Höhere Beleihungsausläufe führen laut Marktbeobachtungen regelmäßig zu spürbaren Zinsaufschlägen bei der Immobilienfinanzierung[2].
Der Fahrplan
In vier Schritten zum Kredit ohne Eigenkapital
Dieser Fahrplan führt Sie von der ersten Einschätzung bis zur Bankzusage. Ziel ist eine tragfähige Finanzierung ohne Eigenkapital, die zu Ihrem Kapitaldienst passt. Voraussetzung sind ein stabiles Einkommen, saubere Unterlagen und ein realistisch bewerteter Beleihungswert. Die vier Schritte bauen aufeinander auf und lassen sich mit unabhängiger Beratung deutlich abkürzen.
Kapitaldienst realistisch berechnen
Erfassen Sie Nettoeinkommen, laufende Raten und Lebenshaltung nach Bankenlogik statt nach Bauchgefühl. Ergebnis: eine belastbare Zahl für die tragbare Monatsrate. Kriterium: Die Rate bleibt auch bei einem Zinsaufschlag von 1,5 Prozentpunkten stabil.
Beleihungswert des Objekts prüfen
Lassen Sie die Immobilie zum Marktwert einschätzen, bevor Sie bieten. Ergebnis: Sie kennen den voraussichtlichen Beleihungswert und den Beleihungsauslauf. Kriterium: Der Kaufpreis liegt nicht deutlich über dem realistischen Marktwert der Lage.
Unterlagen bankenfähig zusammenstellen
Bündeln Sie Einkommensnachweise der letzten Jahre, Kontoauszüge und Selbstauskunft vollständig und widerspruchsfrei. Ergebnis: eine Akte, die eine schnelle Bonitätsprüfung erlaubt. Kriterium: Alle geforderten Dokumente liegen aktuell und lückenlos für die Bank vor.
Banken unabhängig vergleichen lassen
Lassen Sie viele Anbieter parallel prüfen, statt einzeln bei der Hausbank anzufragen. Ergebnis: konkrete Angebote inklusive Vollfinanzierung ohne Eigenkapital. Kriterium: Mindestens ein Institut kalkuliert den Beleihungsauslauf fair und ohne pauschale Absage.
Checkliste
- Berechnen Sie Ihren tragbaren Kapitaldienst nach Bankenstandard
- Lassen Sie den Beleihungswert der Immobilie prüfen
- Stellen Sie alle Unterlagen bankenfähig und aktuell zusammen
- Vergleichen Sie viele Banken statt nur der Hausbank
- Prüfen Sie jedes Angebot auf Zins und Beleihungsauslauf
Wer diese vier Schritte sauber durchläuft, verwandelt die Sorge „ohne Eigenkapital“ in eine planbare Entscheidung.
Wie realistisch ist Ihre Vollfinanzierung?
Im kostenfreien Erstgespräch rechnen wir Ihre Ausgangslage ehrlich durch – mit dem Vergleich aus über 570 Bankpartnern.
Verständlich erklärt
Was „ohne Eigenkapital“ wirklich bedeutet
Wer nach einem Kredit für ein Haus ohne Eigenkapital sucht, will meist wissen: Geht das überhaupt – und was kostet es? Gemeint ist eine Vollfinanzierung, bei der die Bank den Kaufpreis ganz übernimmt und der Beleihungsauslauf bei rund 100 Prozent liegt, wie in unserem Grundlagenartikel beschrieben.
Wann sich eine Finanzierung ohne Eigenkapital praktisch anbietet
In der Praxis passt die Vollfinanzierung, wenn das Einkommen stabil ist, die Bonität stimmt und vorhandenes Kapital bewusst anderweitig arbeiten soll. Auch bei sehr guten Objektlagen mit solidem Beleihungswert kalkulieren Banken eher mit. Ungeeignet ist sie bei knappem Kapitaldienst oder unsicherem Einkommen, weil dann der Zinsaufschlag zu stark belastet.
| Vollfinanzierung (100 %) | 110-%-Finanzierung | |
|---|---|---|
| Finanziert wird | der komplette Kaufpreis | Kaufpreis plus Kaufnebenkosten |
| Beleihungsauslauf | rund 100 % | über 100 % |
| Zinsniveau | spürbarer Aufschlag gegenüber Bestzins | höchster Aufschlag, deutlich teurer |
| Verbreitung | viele Banken bei guter Bonität | nur wenige Institute |
| Voraussetzung | stabiles Einkommen, saubere SCHUFA | sehr gute Bonität, hohe Einkommensstabilität |
Das Wichtigste zusammengefasst
- Der Begriff meint eine Immobilien-Vollfinanzierung ohne Eigenanteil
- Suchende wollen vor allem Machbarkeit und Kosten klären
- Geeignet bei stabilem Einkommen und guter Objektlage
- Nicht sinnvoll bei knappem finanziellen Spielraum
Ablauf & Voraussetzungen
Baufinanzierung ohne Eigenkapital im Überblick
Eine Baufinanzierung ohne Eigenkapital folgt demselben Ablauf wie jede Immobilienfinanzierung, nur mit strengeren Anforderungen. Selbständige müssen ihr Einkommen besonders sauber nachweisen, damit die Bonität überzeugt. Die Bank prüft Beleihungswert und Kapitaldienst genau, wie auf unserer Seite zur Immobilienfinanzierung erläutert, bevor sie den vollen Kaufpreis freigibt.
Welche Nachweise die Baufinanzierung ohne Eigenkapital verlangt
Gefordert sind lückenlose Einkommensnachweise, Kontoauszüge und eine vollständige Selbstauskunft. Je höher der Beleihungsauslauf, desto genauer schaut die Bank auf die langfristige Tragfähigkeit. Ein tragfähiger Kapitaldienst und eine saubere SCHUFA sind deshalb wichtiger als jedes Sparbuch. Wer diese Unterlagen früh bündelt, verkürzt die Prüfung und vermeidet unnötige Absagen deutlich.
Kompakt
- Ablauf gleicht jeder Finanzierung, nur strenger geprüft
- Vollständige Unterlagen beschleunigen die Bankentscheidung spürbar
- Höherer Beleihungsauslauf bedeutet intensivere Tragfähigkeitsprüfung
- Frühe Vorbereitung senkt das Absagerisiko klar
Kosten
Die Kosten realistisch einschätzen
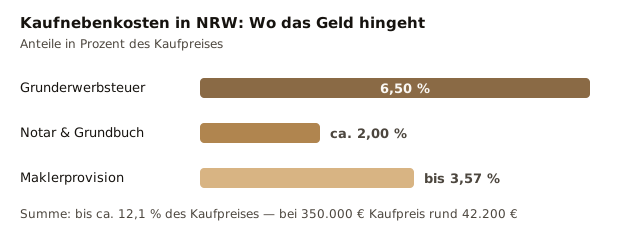
Ein Kredit für den Hauskauf ohne Eigenkapital ist meist teurer als eine Finanzierung mit Eigenanteil. Der Zinsaufschlag folgt direkt aus dem hohen Beleihungsauslauf. Das heißt: Die monatliche Rate steigt, dafür bleibt das Ersparte frei. Wie stark die Kaufnebenkosten ins Gewicht fallen, zeigt das Rechenbeispiel für NRW – ausführlich erklärt im Ratgeber zu den Nebenkosten beim Hauskauf.
Womit Sie beim Kredit ohne Eigenkapital rechnen müssen
Neben dem höheren Zins fallen die Kaufnebenkosten an: Grunderwerbsteuer, Notar und oft Maklerprovision. Ohne Eigenkapital müssen sie entweder separat aufgebracht oder über eine 110-Prozent-Finanzierung mitfinanziert werden. Letztere verlangt eine sehr gute Bonität. Ein ehrlicher Kassensturz vor dem Kauf verhindert, dass die Finanzierung an den Nebenkosten scheitert.
| Kostenposition | Satz (NRW) | Beispiel: 350.000 € Kaufpreis |
|---|---|---|
| Grunderwerbsteuer | 6,50 % | 22.750 € |
| Notar & Grundbuch | ca. 2,00 % | ca. 7.000 € |
| Maklerprovision (Käuferanteil) | bis 3,57 % | bis 12.495 € |
| Kaufnebenkosten gesamt | bis ca. 12,1 % | bis ca. 42.200 € |
 AI
Kompakt
- Höherer Zins spiegelt das größere Bankrisiko wider
- Kaufnebenkosten belasten das Budget zusätzlich zum Darlehen
- 110-Prozent-Finanzierung erfordert besonders gute Bonität
- Kassensturz vor dem Kauf verhindert späteres Scheitern
Strategie
Vollfinanzierung strategisch nutzen
Ein Immobiliarkredit ohne Eigenkapital ist die klassische Vollfinanzierung – für manche Käufer ein bewusstes Werkzeug. Statt Kapital aufzulösen, halten sie ihr Depot und nehmen den höheren Beleihungsauslauf in Kauf. Ob sich das rechnet, hängt von Zinsdifferenz und erwarteter Rendite ab.
Wann sich der Immobiliarkredit ohne Eigenkapital wirklich lohnt
Der Hebel lohnt sich, wenn die Anlage mehr bringt, als der Zinsaufschlag kostet, und der Kapitaldienst locker getragen wird. Voraussetzung bleibt eine erstklassige Bonität und ein solider Beleihungswert. Wird das Kapital dagegen als Sicherheitsreserve gebraucht, ist die Vollfinanzierung riskant. Dann schützt ein moderater Eigenanteil vor einem zu hohen Beleihungsauslauf.
Kompakt
- Vollfinanzierung kann gebundenes Kapital produktiv arbeiten lassen
- Lohnt nur bei Rendite über dem Zinsaufschlag
- Erstklassige Bonität ist zwingende Voraussetzung
- Kapital als Notreserve spricht gegen den Hebel
Fazit
Ihre nächsten Schritte
Ein Kredit für ein Haus ohne Eigenkapital ist möglich, wenn Einkommen, Bonität und Objektwert zusammenpassen. Entscheidend sind ein tragfähiger Kapitaldienst und ein Beleihungsauslauf, den die Bank akzeptiert. Wer die Unterlagen früh ordnet und viele Banken vergleicht, findet realistische Angebote. Der nächste Schritt ist eine ehrliche, unverbindliche Einschätzung der eigenen Ausgangslage.
- Klären Sie offene Fragen zur Vollfinanzierung frühzeitig
- Sammeln Sie Ihre Einkommensnachweise vollständig und aktuell
- Lassen Sie Ihre Ausgangslage unabhängig einschätzen
- Vergleichen Sie mehrere Bankangebote in Ruhe
- Planen Sie die Kaufnebenkosten fest mit ein
Weiterführende Artikel
- Nebenkosten Hauskauf: Womit Sie wirklich rechnen müssen
- Energieausweis bei Hauskauf: Das müssen Käufer wissen
- Alle Ratgeber-Artikel im Überblick
Quellen
- [1] vdp (Verband deutscher Pfandbriefbanken): Beleihungswert und Beleihungsauslauf erklärt; Rechtsgrundlage der Ermittlung: Beleihungswertermittlungsverordnung (BelWertV) zu § 16 Pfandbriefgesetz, abgerufen am 25.08.2026 — vdp: Beleihungswert verständlich • BelWertV
- [2] Stiftung Warentest / Finanztest: Immobilien-Vollfinanzierung im Vergleich – Haus kaufen ohne Eigenkapital (Zinsaufschlag von rund 0,5 bis 1 Prozentpunkt gegenüber einer 80-%-Finanzierung), Stand 03.08.2026 — Finanztest: Vollfinanzierung
- [3] Finanzverwaltung Nordrhein-Westfalen: Grunderwerbsteuersatz Nordrhein-Westfalen (6,5 %); Notar-/Grundbuchkosten nach GNotKG, Maklerprovision marktüblich, abgerufen am 25.08.2026 — Grunderwerbsteuer NRW • GNotKG
Damian Krasko
Damian Krasko begleitet Käufer bankunabhängig zur passenden Immobilienfinanzierung. Als dreisprachiger Berater erklärt er komplexe Finanzierungsstrukturen verständlich und findet aus über 570 Anbietern Lösungen – auch für Konstellationen mit wenig oder ohne Eigenkapital.