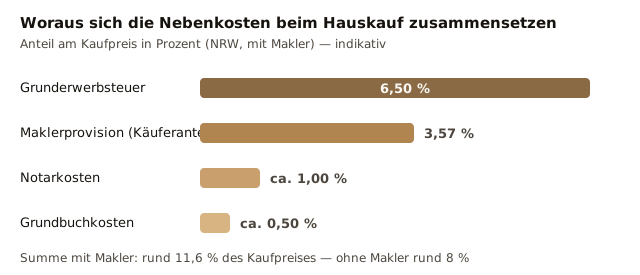
Nebenkosten beim Hauskauf sind die zusätzlich zum Kaufpreis anfallenden Erwerbskosten: vor allem Grunderwerbsteuer, Notar- und Grundbuchkosten sowie die Maklerprovision. In NRW liegen sie meist bei 10 bis 12 Prozent des Kaufpreises und sollten in der Regel aus Eigenkapital gedeckt werden. Gerade Erstkäufer, Selbständige und alle, die einen Hauskauf planen, unterschätzen diese Summe häufig.
Wer seinen Finanzbedarf realistisch kalkulieren will, muss diese Pflicht- und möglichen Zusatzkosten früh einplanen, weil sonst Finanzierungslücken entstehen oder die Wunschimmobilie teurer wird als gedacht. Die folgenden Abschnitte zeigen, wie sich die Nebenkosten zusammensetzen, welche regionalen Unterschiede es bei der Grunderwerbsteuer gibt, welche Posten verpflichtend oder optional sind, wie typische Praxisbeispiele aussehen und mit welchen Schritten Sie Ihre Finanzierung sicher planen und Überraschungen vermeiden.
Das Problem
Warum Nebenkosten oft unterschätzt werden
Wenn Julia und Marco ihre erste Immobilie ins Auge fassen, rechnen sie mit dem Kaufpreis und der monatlichen Rate. Was dabei untergeht: Die Nebenkosten beim Hauskauf kommen obendrauf – und sind kein kleiner Aufschlag. In NRW summieren sie sich häufig auf 10 bis 12 Prozent des Kaufpreises. Wer das erst beim Notartermin merkt, gerät unter Druck. Mehr dazu im Ratgeber zum Eigenkapital beim Hauskauf.
Der Kaufpreis ist nur die halbe Wahrheit
Der Grund liegt in der Bankenlogik: Finanzierungspartner beleihen den Wert der Immobilie, nicht die Erwerbsnebenkosten. Grunderwerbsteuer, Notar und Grundbuch erhöhen aber nicht den Beleihungswert – sie sind reine Zusatzkosten. Deshalb erwarten Banken, dass Sie zumindest die Nebenkosten aus Eigenkapital tragen [2]. Fehlt dieses Polster, wird die Finanzierung teurer oder scheitert ganz. Genau hier entstehen die bösen Überraschungen.
- Nebenkosten kommen zum Kaufpreis dazu: Sie erhöhen den Finanzbedarf um rund ein Zehntel.
- Banken finanzieren sie meist nicht mit: Der Beleihungswert deckt nur die Immobilie, nicht die Erwerbskosten.
- Wer zu knapp plant, verliert die Wunschimmobilie: Ohne Eigenkapitalnachweis zögern Verkäufer und Bank – Zeit geht verloren.
 AI
Die Lösung
So behalten Sie die Kosten im Griff
Die gute Nachricht: Nebenkosten sind planbar. Wer die einzelnen Posten früh kennt, kalkuliert sein Budget realistisch und vermeidet Finanzierungslücken. Bei Revier Baufinanzierungen beginnt jede Beratung deshalb mit einer klaren Aufstellung: Grunderwerbsteuer, Notar, Grundbuch und – falls relevant – Maklerprovision werden vor der Immobiliensuche durchgerechnet. So wissen Sie, wie viel Eigenkapital die Nebenkosten beim Hauskauf binden.
Früh rechnen statt spät staunen
Der zweite Hebel ist der richtige Finanzierungspartner. Da wir unabhängig aus über 570 Anbietern vergleichen, finden wir die Kondition, die zu Ihrer Eigenkapitalsituation passt – auch dann, wenn nur die Nebenkosten aus eigenen Mitteln kommen. Für Selbständige wie Stefan bereiten wir die Unterlagen bankfähig auf, statt eine pauschale Absage hinzunehmen. Das Ergebnis ist eine Finanzierung, die trägt, und ein Budget ohne blinde Flecken. Ein Kaufnebenkostenrechner liefert beim Kauf eines Hauses eine erste Schätzung; die Nutzung kann anonym erfolgen, persönliche Daten werden dabei nicht gespeichert. So behalten Käuferinnen die Kosten früh im Blick.
- Nebenkosten vor der Immobiliensuche berechnen: So kennen Sie Ihr echtes Budget und bieten nur auf Bezahlbares.
- Eigenkapital gezielt für die Nebenkosten einplanen: Reservieren Sie die Erwerbskosten separat vom Kaufpreisanteil.
- Unabhängig vergleichen statt Hausbank-Angebot nehmen: Der marktweite Vergleich sichert die passende Kondition.
Wie unterschiedlich sich das auswirkt, zeigen zwei Beispiele aus der Praxis.
Beispiele
Zwei Beispiele aus der Praxis
Die folgenden Fälle sind illustrativ und zeigen, wie sich eine frühe Nebenkosten-Kalkulation auswirkt. Wie hoch Ihr Eigenkapitalbedarf konkret ausfällt, klären wir gemeinsam im Erstgespräch.
Fall 1 · Julia & Marco, Erstkäufer
Nebenkosten übersehenBeim Kauf eines Hauses plante das Paar nur den Kaufpreis von 350.000 Euro. Die rund 38.000 Euro Nebenkosten fehlten im Budget – die Bank verlangte Eigenkapital, das nicht eingeplant war, obwohl der Traum vom Eigenheim schon greifbar war.
Früh durchgerechnetNach klarer Aufstellung reservierten sie als Käufer und Käuferinnen die Nebenkosten aus Erspartem, finanzierten den Kaufpreis passend und sicherten sich die Wunschimmobilie ohne Zeitdruck.
Fall 2 · Stefan, Selbständiger
Pauschale Bank-AbsageDie Hausbank lehnte wegen schwankendem Einkommen ab. Unklar war zudem, dass die Nebenkosten von rund 12 Prozent zusätzlich aus Eigenkapital kommen mussten.
Akte bankfähig aufbereitetMit aufbereiteten Unterlagen und marktweitem Vergleich fand sich ein Partner, der Einkommen und Eigenkapital realistisch bewertete – die Finanzierung wurde genehmigt.
Wie stark Eigenkapital die Konditionen beeinflusst, belegen aktuelle Marktauswertungen[5].
Vorgehen
In vier Schritten zur sicheren Kalkulation
So kalkulieren Sie die Nebenkosten beim Hauskauf zuverlässig – bevor Sie ein Gebot abgeben. Sie brauchen dafür nur den geplanten Kaufpreis, das Bundesland und die Info, ob ein Makler beteiligt ist. In vier Schritten stehen am Ende Ihr echter Finanzbedarf und der Eigenkapitalanteil, den die Erwerbskosten binden.
Kaufpreis und Bundesland festlegen
Notieren Sie den geplanten Kaufpreis und das Bundesland, denn die Grunderwerbsteuer variiert je nach Land. In NRW liegt sie bei 6,5 Prozent (indikativ). Ergebnis: Die erste und größte Nebenkostenposition steht. Kriterium: Rechnen Sie mit dem oberen Ende Ihres Preisrahmens.
Notar- und Grundbuchkosten ansetzen
Kalkulieren Sie zusammen rund 1,5 bis 2 Prozent des Kaufpreises für Notar und Grundbucheintrag (indikativ). Diese Kosten fallen bei jedem Kauf an, unabhängig vom Makler; bei einer Finanzierung können zusätzlich Kosten für den Eintrag der Grundschuld anfallen. Ergebnis: Der zweite Fixblock steht. Kriterium: Beurkundung und Auflassung sind Pflicht – hier lässt sich nicht sparen.
Maklerprovision prüfen
Klären Sie, ob ein Makler beteiligt ist. In NRW zahlen Käufer üblich rund 3,57 Prozent inklusive Mehrwertsteuer (indikativ), seit der Reform meist geteilt mit dem Verkäufer. Ergebnis: Sie wissen, ob Maklergebühren anfallen. Kriterium: Ohne Makler entfällt er komplett.
Summe bilden und Eigenkapital gegenrechnen
Addieren Sie alle Posten zur Nebenkostensumme und stellen Sie ihr Ihr verfügbares Eigenkapital gegenüber, damit die Erwerbskosten und die Gesamtkosten sichtbar werden. Ergebnis: Sie sehen, ob die Erwerbskosten gedeckt sind und wie viel für die Kaufpreisfinanzierung bleibt. Kriterium: Die Nebenkosten sollten vollständig aus eigenen Mitteln kommen.
Checkliste
- Kaufpreis realistisch am oberen Rahmen ansetzen
- Grunderwerbsteuer nach Bundesland einsetzen
- Notar und Grundbuch mit rund zwei Prozent kalkulieren
- Maklerprovision nur bei Beauftragung einplanen
- Nebenkostensumme dem Eigenkapital gegenüberstellen
Steht die Summe, kennen Sie Ihren wahren Finanzbedarf – die Basis für jede Finanzierung.
Was kostet Ihr Hauskauf wirklich?
Wir rechnen Ihre Nebenkosten gemeinsam durch – unverbindlich und ohne Kosten, mit Rechner und dem Vergleich aus über 570 Bankpartnern.
Erklärt
Nebenkosten Hauskauf: alle Posten erklärt
Die Nebenkosten beim Hauskauf setzen sich aus mehreren festen Posten zusammen. Drei davon fallen immer an: die Grunderwerbsteuer, die Notarkosten und die Grundbuchkosten. Hinzu kommt – nur bei Einschaltung eines Maklers – die Maklerprovision. Zusammen ergeben sie in NRW meist 10 bis 12 Prozent des Kaufpreises. Die genaue Höhe hängt beim Immobilienkauf vom Bundesland ab und davon, ob ein Makler beteiligt ist; oft kommen in Deutschland außerdem noch Ausgaben für Renovierung oder Modernisierung hinzu.
Welche Kosten sind Pflicht, welche optional?
Pflicht sind Grunderwerbsteuer, Notar und Grundbuch – ohne notarielle Beurkundung und Grundbucheintrag geht in Deutschland kein Immobilienkauf über die Bühne. Die Maklerprovision ist dagegen optional: Sie entfällt beim Direktkauf vom Eigentümer. Nicht zu den klassischen Kaufnebenkosten zählen spätere Kosten wie Umzug, Renovierung oder Modernisierung – planen Sie diese zusätzlich ein; einzelne Ausgaben, etwa beim Umzug, lassen sich durch den Verzicht auf ein Umzugsunternehmen senken.
| Posten | Satz (indikativ) | Beispiel: 350.000 € Kaufpreis |
|---|---|---|
| Grunderwerbsteuer NRW | 6,5 % | 22.750 € |
| Notarkosten | ca. 1,0 % | ca. 3.500 € |
| Grundbuchkosten | ca. 0,5 % | ca. 1.750 € |
| Maklerprovision (Käuferanteil) | 3,57 % | 12.495 € |
| Nebenkosten gesamt | ≈ 11,6 % | ≈ 40.495 € |
Kompakt
- Grunderwerbsteuer, Notar und Grundbuch fallen immer an
- Maklerprovision nur bei beauftragtem Makler
- In NRW zusammen rund 10 bis 12 Prozent
- Fast immer aus Eigenkapital zu tragen
Größter Posten
Grunderwerbsteuer in NRW: 6,5 Prozent
Die Grunderwerbsteuer ist der größte Einzelposten der Nebenkosten beim Hauskauf. Sie fällt einmalig beim Eigentumsübergang an und geht direkt an das Finanzamt. In Nordrhein-Westfalen beträgt der Satz 6,5 Prozent des Kaufpreises (indikativ)[1] – bundesweit einer der höchsten Werte. Bei einem Kaufpreis von 350.000 Euro sind das allein rund 22.750 Euro, die vor dem Grundbucheintrag zu zahlen sind.
Warum sich der Blick aufs Bundesland lohnt
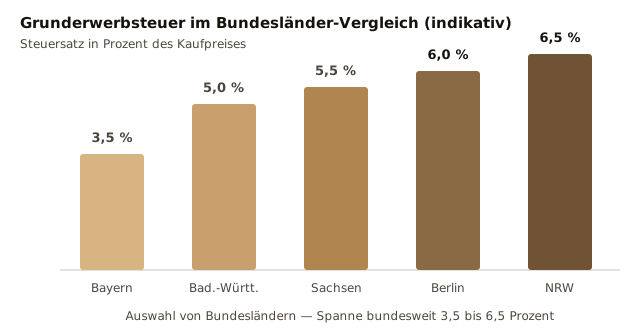
Die Höhe der Grunderwerbsteuer legt jedes Bundesland selbst fest – die Spanne reicht von 3,5 bis 6,5 Prozent. Wer in NRW kauft, zahlt am oberen Ende, während Bayern und Sachsen deutlich günstiger sind. Sparen lässt sich beim Satz selbst nicht, wohl aber bei der Bemessungsgrundlage: Bewegliches Inventar wie Einbauküche oder Sauna kann im Kaufvertrag gesondert ausgewiesen werden und senkt so die Steuerlast. Mehr dazu in unserem Ratgeber-Überblick.
| Bundesland | Steuersatz | Steuer bei 350.000 € |
|---|---|---|
| Bayern | 3,5 % | 12.250 € |
| Baden-Württemberg | 5,0 % | 17.500 € |
| Sachsen | 5,5 % | 19.250 € |
| Berlin | 6,0 % | 21.000 € |
| Nordrhein-Westfalen | 6,5 % | 22.750 € |
 AI
Kompakt
- In NRW 6,5 Prozent des Kaufpreises
- Einmalig, direkt ans Finanzamt
- Bundesländer-Sätze zwischen 3,5 und 6,5 Prozent
- Inventar gesondert ausweisen senkt die Bemessungsgrundlage
Pflichtkosten
Notarkosten und Grundbuch beim Hauskauf
Ohne Notar geht in Deutschland kein Immobilienkauf: Der Kaufvertrag muss notariell beurkundet werden. Die Notarkosten beim Hauskauf betragen zusammen mit den Grundbuchkosten üblicherweise rund 1,5 bis 2 Prozent des Kaufpreises (indikativ) und richten sich nach dem Gerichts- und Notarkostengesetz. Der Notar setzt den Vertrag auf, beurkundet ihn, veranlasst die Auflassungsvormerkung und wickelt die Zahlung ab – ein neutraler Ablauf, der beide Seiten absichert.
Was Notar und Grundbuchamt konkret leisten
Die Kosten teilen sich auf: Rund ein Prozent entfällt auf den Notar für Beurkundung und Abwicklung, etwa ein halbes Prozent auf das Grundbuchamt für Eigentumsumschreibung und Grundschuldeintrag. Beide Positionen richten sich nach der gesetzlichen Gebührenordnung und sind damit bundesweit gleich – Verhandeln ist hier nicht möglich. Dank seines juristischen Hintergrunds geht Damian Lange den Kaufvertrag auf Wunsch mit Ihnen durch.
Kompakt
- Notar und Grundbuch zusammen rund 1,5 bis 2 Prozent
- Beurkundung ist gesetzlich vorgeschrieben
- Gebühren bundesweit einheitlich geregelt
- Auf Wunsch Kaufvertrags-Durchsicht durch Revier
Optional
Maklerprovision: nur bei Beauftragung
Anders als Steuer, Notar und Grundbuch ist die Maklerprovision beim Hauskauf kein Pflichtposten. Sie fällt nur an, wenn ein Makler die Immobilie vermittelt. In NRW zahlen Käufer üblicherweise rund 3,57 Prozent des Kaufpreises inklusive Mehrwertsteuer (indikativ). Bei 350.000 Euro sind das rund 12.495 Euro – ein Betrag, der sich beim Direktkauf vom Eigentümer komplett vermeiden lässt.
Wie die Provision seit der Reform geteilt wird
Seit Dezember 2020 gilt bundesweit das Prinzip der geteilten Maklerkosten: Beauftragt der Verkäufer den Makler, trägt der Käufer höchstens die Hälfte der Provision [4]. Das hat die Belastung für Käufer spürbar gesenkt. Trotzdem lohnt der Blick in den Vertrag, denn die genaue Höhe ist Verhandlungssache. Ob sich der Kaufpreis inklusive Provision noch rechnet, prüfen wir gemeinsam im Rahmen der Finanzierungsberatung – das gilt genauso beim Kauf einer Wohnung.
Kompakt
- Nur bei eingeschaltetem Makler fällig
- In NRW für Käufer rund 3,57 Prozent inklusive Mehrwertsteuer
- Seit 2020 meist hälftig geteilt
- Beim Direktkauf entfällt sie ganz
Fazit
Nebenkosten früh einplanen
Die Nebenkosten beim Hauskauf sind kein Nebenschauplatz, sondern ein fester Budgetposten von rund 10 bis 12 Prozent des Kaufpreises in NRW. Grunderwerbsteuer, Notar und Grundbuch fallen immer an, die Maklerprovision nur bei Beauftragung. Weil Banken diese Kosten in der Regel nicht mitfinanzieren, sollten sie aus Eigenkapital kommen. Wer früh rechnet, kauft mit klarem Budget – und vermeidet die Überraschung beim Notartermin.
- Nebenkosten vor der Immobiliensuche überschlagen
- Grunderwerbsteuer nach Bundesland ansetzen
- Notar, Grundbuch und ggf. Makler addieren
- Eigenkapital für die Nebenkosten reservieren
- Konditionen unabhängig vergleichen lassen
Weiterführende Artikel
- Schritte zum Hauskauf: der Ablauf von der Suche bis zum Notar
- Kredit für ein Haus ohne Eigenkapital: Was 2026 wirklich geht
- Alle Ratgeber-Artikel im Überblick
Quellen
- [1] Finanzverwaltung Nordrhein-Westfalen (Steuersatz NRW 6,5 %) und Länderfinanzministerien: Grunderwerbsteuersätze der Bundesländer. Rechtsgrundlage: GrEStG § 11 (Regelsatz 3,5 %) in Verbindung mit Art. 105 Abs. 2a Satz 2 GG – die Sätze legen die Länder selbst fest, eine gebündelte Bundesübersicht veröffentlicht der Bund nicht, abgerufen am 25.08.2026 — Grunderwerbsteuer NRW • BMF: Grunderwerbsteuer
- [2] vdp (Verband deutscher Pfandbriefbanken) und Deutsche Bundesbank: Marktauswertung Immobilienfinanzierung und Beleihungsauslauf – Banken beleihen den Wert der Immobilie, Erwerbsnebenkosten zählen nicht zum Beleihungswert (BelWertV zu § 16 Pfandbriefgesetz), abgerufen am 25.08.2026 — vdp: Kreditwirtschaftliche Immobilienbewertung • Bundesbank: Wohnimmobilienfinanzierungen • BelWertV
- [3] Bundesnotarkammer: Notarkosten, geregelt im Gerichts- und Notarkostengesetz (GNotKG) und damit bundesweit einheitlich, abgerufen am 25.08.2026 — Notarkosten (Bundesnotarkammer) • GNotKG
- [4] Bundesgesetzblatt: Gesetz über die Verteilung der Maklerkosten bei der Vermittlung von Kaufverträgen über Wohnungen und Einfamilienhäuser vom 12.06.2020 (BGBl. I 2020 S. 1245, in Kraft seit 23.12.2020); kodifiziert in BGB §§ 656a, 656c und 656d, abgerufen am 25.08.2026 — BGBl. I 2020 S. 1245 • BGB § 656a • BGB § 656c • BGB § 656d
- [5] Stiftung Warentest: Immobilien-Vollfinanzierung im Vergleich – Haus kaufen ohne Eigenkapital (Einfluss des Eigenkapitals auf den Zinssatz), Stand 03.08.2026 — Stiftung Warentest: Vollfinanzierung
Damian Lange
Damian Lange ist Wirtschaftsjurist mit Schwerpunkt Immobiliarsachenrecht und Gründer von Revier Baufinanzierungen in Bochum. Seit über zehn Jahren begleitet er Käufer, Kapitalanleger und Selbständige bei der Immobilienfinanzierung – von der Kalkulation der Kaufnebenkosten bis zur Auszahlung.