Die Schritte zum Hauskauf reichen von der Budgetklärung über Objektsuche, Besichtigung und Finanzierung bis zum notariellen Kaufvertrag und der Grundbucheintragung. Wie die Reihenfolge aussieht und worauf es in jedem Schritt ankommt, lesen Sie in den folgenden Abschnitten.
Das Problem
Warum der Ablauf so viele überfordert
Wer zum ersten Mal ein Haus kauft, steht vor Dutzenden Einzelentscheidungen – und kennt weder die richtige Reihenfolge noch die Fristen. Genau hier entsteht das Gefühl, den Überblick zu verlieren: Wie viel Haus kann ich mir leisten, wann brauche ich die Finanzierung, was prüft eigentlich der Notar? Ein klarer Überblick über die Schritte zum Hauskauf nimmt diesen Druck – mehr dazu im Ratgeber-Überblick.
Die häufigsten Stolpersteine beim ersten Kauf
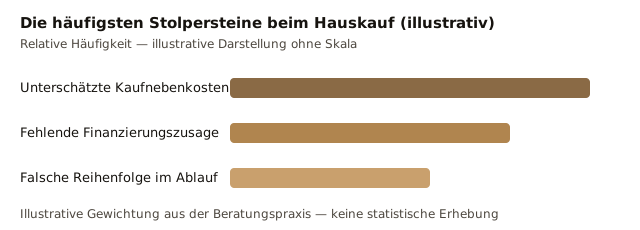
Der Grund für die Überforderung ist selten fehlendes Wissen, sondern fehlende Sichtbarkeit: Die Schritte greifen ineinander, aber niemand zeigt die Kette im Voraus. Wer ohne Finanzierungszusage besichtigt, verliert im Bieterverfahren Zeit. Wer das Budget zu spät klärt, verliebt sich in Objekte außerhalb der Reichweite. Und wer die Kaufnebenkosten übersieht, kalkuliert von Beginn an zu knapp. Ein ehrlicher Kassensturz vor dem Start und die Erfassung aller laufenden Ausgaben schaffen hier Klarheit.
- Falsche Reihenfolge im Ablauf: Wer vor der Budgetklärung sucht, verliert Zeit mit ungeeigneten Objekten; eine einfache Checkliste mit den wichtigsten Punkten hilft schon vor der Suche.
- Unterschätzte Kaufnebenkosten: Steuer, Notar und Makler summieren sich schnell auf zehn bis zwölf Prozent.
- Fehlende Finanzierungszusage: Ohne Zusage sind Sie im Bieterwettbewerb nicht ernsthaft handlungsfähig.
 AI
Die Lösung
Mit System zum sicheren Kauf
Die gute Nachricht: Der Hauskauf ist ein strukturierter Prozess, der sich mit klarer Planung in eine nachvollziehbare Abfolge bringen lässt und jede Unsicherheit in einen konkreten nächsten Schritt übersetzt. Wer zuerst das Budget klärt und sich früh eine Finanzierungszusage sichert, dreht die Reihenfolge vom Kopf auf die Füße; dieser Leitfaden ordnet den Ablauf beim Hauskauf dabei systematisch. Statt Objekten hinterherzulaufen, entscheiden Sie aus einer Position der Vorbereitung heraus.
Reihenfolge schlägt Tempo
Entscheidend sind drei Stellschrauben, die den gesamten Ablauf ruhiger machen: eine belastbare Budgetgrenze inklusive Kaufnebenkosten, eine bankunabhängige Finanzierung aus vielen Angeboten und eine fachliche Objektprüfung vor der Unterschrift. Zusammen verhindern sie die typischen Fehler – und machen jeden einzelnen Schritt planbar und nachvollziehbar.
- Budget inklusive Nebenkosten festlegen: Kalkulieren Sie Kaufpreis plus zehn bis zwölf Prozent Nebenkosten realistisch durch.
- Finanzierungszusage vor der Suche sichern: Eine Zusage macht Sie handlungsfähig und zeigt Ihren realen Spielraum.
- Objekt fachlich prüfen lassen: Eine Marktwert-Einschätzung schützt vor Überzahlung und bösen Überraschungen.
Wie unterschiedlich dieser Unterschied in der Praxis aussieht, zeigen die folgenden zwei Beispiele.
Beispiele
Zwei Wege zum Eigenheim
Zwei Käufer, dieselbe Ausgangslage, unterschiedliche Vorbereitung – für viele Menschen ist der Hauskauf ein wichtiger Schritt im Leben, deshalb zählt eine gute Vorbereitung besonders. Die folgenden Beispiele sind illustrativ und zeigen, wie stark die Reihenfolge den Ausgang auf dem Weg zum Traum vom Eigenheim und ins neue Zuhause bestimmt.
Fall 1 · Marco, der schnelle Entscheider
Ohne Finanzierungszusage in die BesichtigungMarco findet sein Wunschobjekt, kann aber nicht sofort zusagen. Im Bieterwettbewerb erhält ein vorbereiteter Käufer den Zuschlag.
Mit Zusage sofort handlungsfähigBeim nächsten Objekt liegt die Zusage vor. Marco bietet verbindlich und bekommt den Zuschlag noch am selben Tag.
Fall 2 · Familie Berger, die Planer
Nebenkosten und Förderung übersehenDie Familie kalkuliert nur den Kaufpreis. Steuer und Notar reißen ein Loch ins Budget, KfW-Fristen verstreichen ungenutzt.
Vollständig durchgerechnetMit Nebenkosten- und Förderplan steht die Finanzierung solide. Die KfW-Mittel sind fristgerecht beantragt.
Eine gesicherte Finanzierung vor der Objektsuche gilt als einer der stärksten Hebel für einen erfolgreichen Kaufabschluss[1].
Vorgehen
In vier Schritten zum Eigenheim
Der eigentliche Kaufprozess lässt sich in vier klar abgegrenzte Schritte gliedern. Der Immobilienkauf verläuft dabei in jeder Phase mit eigenen Entscheidungen und Aufgaben. Voraussetzung ist, dass Ihr Budget steht und eine Finanzierungszusage vorliegt – dann verläuft der Weg vom passenden Objekt bis zur Grundbucheintragung geradlinig. Jeder Schritt hat ein klares Ziel und ein Kriterium, an dem Sie erkennen, dass er abgeschlossen ist. Die vier Schritte fassen die wichtigsten Aspekte auf einen Blick zusammen.
Budget klären und Finanzierung sichern
Ermitteln Sie Ihren finanziellen Rahmen inklusive Kaufnebenkosten und holen Sie eine Finanzierungszusage ein. So kennen Sie Ihr realistisches Suchbudget, bevor Sie das erste Exposé öffnen. Kriterium: Sie kennen Ihre Obergrenze und können gegenüber Verkäufern verbindlich handeln.
Objekt finden und besichtigen
Suchen Sie gezielt im geklärten Budgetrahmen und besichtigen Sie die infrage kommenden Immobilien. Nehmen Sie zu den Terminen eine fachliche Einschätzung mit, die Zustand und Lage nüchtern bewertet. Kriterium: Ein Objekt passt zu Bedarf, Lage und Ihrer Preisvorstellung.
Objekt prüfen und Finanzierung finalisieren
Lassen Sie den Marktwert einschätzen und die Finanzierung final zusagen, bevor Sie sich festlegen. Klären Sie in diesem Schritt auch eine mögliche KfW-Förderung, denn Anträge müssen rechtzeitig gestellt werden [4]. Kriterium: Wert, Zustand und Finanzierung sind schriftlich bestätigt.
Notartermin und Grundbucheintragung
Der Notar beurkundet den Kaufvertrag, danach folgen die Zahlung des Kaufpreises und die Grundbucheintragung. Erst mit der Eintragung ins Grundbuch werden Sie rechtlich zum Eigentümer der Immobilie. Die Schlüsselübergabe erfolgt in der Regel erst nach vollständiger Zahlung. Mit Zahlung und Eintragung beginnt die letzte Phase bis zum Einzug. Kriterium: Der Vertrag ist beurkundet und die Eintragung ist veranlasst.
Checkliste
- Budget inklusive Kaufnebenkosten festlegen
- Finanzierungszusage vor der Besichtigung einholen
- Objekte fachlich einschätzen lassen
- KfW-Förderung vor dem Kauf prüfen
- Erst nach gesicherter Finanzierung unterschreiben
Wer diese Reihenfolge einhält, vermeidet die teuersten Fehler des Hauskaufs.
Unklar, wo Sie stehen?
Wir sortieren Ihre Schritte in einem kostenlosen, unverbindlichen Erstgespräch – mit dem Vergleich aus über 570 Bankpartnern.
Erklärt
Schritte zum Hauskauf im Detail
Die Schritte zum Hauskauf folgen einer festen Logik, weil jeder Schritt die Grundlage für den nächsten legt. Zuerst steht die Finanzierung, weil sie den Rahmen definiert; erst danach werden Objektsuche und Besichtigung sinnvoll. Die fachliche Bewertung schützt vor Überzahlung, bevor der Notar den Kauf rechtsverbindlich macht. Diese Reihenfolge ist kein Formalismus, sondern Risikoschutz.
Wann welcher Schritt sinnvoll ist
Sinnvoll ist die Budgetklärung immer zuerst – ohne sie fehlt jede Vergleichsbasis. Die Finanzierungszusage lohnt sich vor der ernsthaften Suche, besonders in Regionen mit Bieterwettbewerb. Eine Marktwert-Einschätzung ist bei jedem Kauf ratsam, bei Bestandsimmobilien mit Sanierungsbedarf unverzichtbar. Und der Notartermin steht immer am Ende, nie vor gesicherter Finanzierung.
| Schritt | Bestandsimmobilie | Neubau |
|---|---|---|
| Budget & Finanzierung | zuerst Budget klären, Zusage einholen | zuerst Budget klären, Zusage einholen |
| Objektsuche | fertiges Objekt besichtigen | Grundstück bzw. Bauträger-Projekt prüfen |
| Prüfung | Marktwert, Zustand, Sanierungsbedarf | Baubeschreibung, Bauqualität, Bauträger-Bonität |
| Kaufvertrag | notarieller Kaufvertrag | notarieller Bauträgervertrag mit Zahlungsplan |
| Übergabe | zeitnah nach Grundbucheintragung | nach Fertigstellung, oft Monate später |
Kompakt
- Budget und Kaufnebenkosten realistisch festlegen
- Finanzierungszusage vor der Objektsuche sichern
- Marktwert prüfen und mögliche Förderung klären
- Notartermin erst nach gesicherter Finanzierung
Kosten
Kaufnebenkosten beim Hauskauf
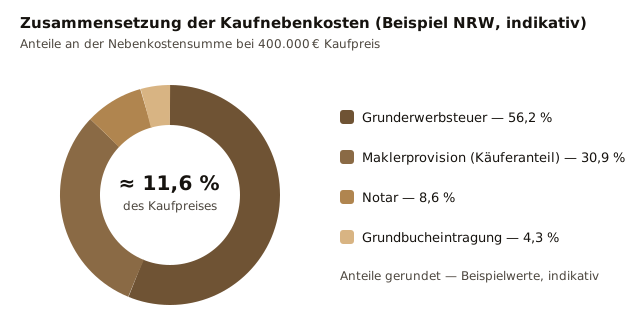
Neben dem Kaufpreis fallen beim Hauskauf erhebliche Kaufnebenkosten an, die viele Käufer unterschätzen, ebenso zusätzliche laufende Kosten und sonstige Ausgaben rund um den Erwerb. In Nordrhein-Westfalen summieren sie sich indikativ auf rund zehn bis zwölf Prozent des Kaufpreises. Wer sie nicht von Anfang an einplant, gerät bei der Finanzierung schnell in Bedrängnis – die Höhe der Grunderwerbsteuer variiert je nach Bundesland –, denn Banken finanzieren die Nebenkosten in der Regel nicht mit. Ein realistischer Kostenplan gehört an den Anfang. Mehr im Ratgeber zu den Nebenkosten beim Hauskauf.
Woraus sich die Nebenkosten zusammensetzen
Den größten Posten bildet in NRW die Grunderwerbsteuer mit indikativ 6,5 Prozent [2]. Hinzu kommen Notar- und Grundbuchkosten von zusammen rund 1,5 bis 2 Prozent [3] sowie – falls eingeschaltet – die Maklerprovision. Diese teilen sich Käufer und Verkäufer seit 2020 üblicherweise; auf den Käufer entfallen dann meist etwa 3,57 Prozent inklusive Mehrwertsteuer. Alle Werte sind indikativ und vor dem Kauf konkret zu prüfen.
| Posten | Satz (indikativ) | Beispiel: 400.000 € Kaufpreis |
|---|---|---|
| Grunderwerbsteuer (NRW) | 6,5 % | 26.000 € |
| Notar | ca. 1,0 % | 4.000 € |
| Grundbucheintragung | ca. 0,5 % | 2.000 € |
| Maklerprovision (Käuferanteil) | 3,57 % | 14.280 € |
| Summe Kaufnebenkosten | ≈ 11,6 % | 46.280 € |
 AI
Kompakt
- Grunderwerbsteuer in NRW: indikativ 6,5 Prozent
- Notar und Grundbuch: zusammen rund zwei Prozent
- Maklerprovision: für Käufer meist etwa 3,57 Prozent
- Nebenkosten werden selten mitfinanziert
Finanzierung
Die Finanzierungszusage der Bank
Die Finanzierungszusage der Bank ist der Schlüssel, der Sie vom Interessenten zum ernsthaften Käufer macht. Sie bestätigt verbindlich, bis zu welcher Höhe Ihre Bank den Kauf finanziert, einschließlich eines passenden Immobiliendarlehens als Grundlage der Finanzierung. Gerade in umkämpften Lagen entscheidet sie darüber, ob ein Verkäufer Ihr Gebot überhaupt berücksichtigt. Die endgültige Darlehensstruktur muss dabei zu Budget, Laufzeit und persönlicher Situation passen. Wer sie früh einholt, verhandelt aus einer Position der Stärke – nicht der Hoffnung. Details auf unserer Seite zur Immobilienfinanzierung.
Warum die Zusage vor die Objektsuche gehört
Ohne Zusage bleibt jeder Besichtigungstermin unverbindlich, weil Sie nicht sofort handeln können. Bankunabhängige Berater holen Angebote von vielen Finanzierungspartnern ein und finden so die Konditionen, die zu Ihrer Situation passen. Das spart nicht nur Zinsen, sondern beschleunigt auch die Zusage. Im Bieterwettbewerb ist dieser Zeitvorsprung oft der Unterschied zwischen Zuschlag und Absage.
Kompakt
- Zusage vor der Objektsuche einholen
- Bestätigt verbindlich Ihren finanziellen Spielraum
- Bankunabhängiger Vergleich sichert bessere Konditionen
- Macht Sie im Bieterwettbewerb handlungsfähig
Bewertung
Immobilienbewertung zum Marktwert
Bevor Sie einen Kaufvertrag unterschreiben, sollten Sie wissen, ob der geforderte Preis dem tatsächlichen Marktwert entspricht. Eine unabhängige Immobilienbewertung schützt vor Überzahlung und schafft eine belastbare Verhandlungsbasis. Sie berücksichtigt Lage, Zustand, Ausstattung und vergleichbare Verkäufe – und macht aus einem Bauchgefühl eine nachvollziehbare Zahl. Mehr dazu im Ratgeber-Überblick.
Nach welchen Verfahren bewertet wird
Für die Wertermittlung kommen etablierte Verfahren und Datenquellen zum Einsatz, etwa von Value AG, dem vdp oder Sprengnetter[5]. Sie vergleichen Ihr Wunschobjekt mit realen Marktdaten und liefern eine objektive Einschätzung. Besonders bei Bestandsimmobilien mit Sanierungsbedarf zeigt eine solche Bewertung, welche Investitionen auf Sie zukommen – und ob der Preis das noch abbildet.
Kompakt
- Schützt vor Überzahlung beim Kauf
- Berücksichtigt Lage, Zustand und Vergleichswerte
- Etablierte Verfahren: Value AG, vdp, Sprengnetter
- Besonders wichtig bei Sanierungsobjekten
Fazit
Mit klarem Ablauf zum Eigenheim
Der Hauskauf wirkt komplex, folgt aber einer klaren Logik: erst Budget und Finanzierung klären, dann Objekt finden, prüfen und schließlich beim Notar unterschreiben. Wer die Reihenfolge einhält, vermeidet die teuersten Fehler – unterschätzte Nebenkosten, fehlende Zusagen und übereilte Unterschriften. Die Schritte zum Hauskauf sind kein Hindernis, sondern Ihr Fahrplan zu einer sicheren Entscheidung. Mit guter Vorbereitung und fachlicher Begleitung wird aus dem großen Vorhaben ein planbarer Weg.
- Haushaltsbudget und Eigenkapital ehrlich zusammenstellen
- Finanzierungszusage frühzeitig einholen
- Kaufnebenkosten für Ihr Bundesland berechnen
- Wunschobjekte fachlich bewerten lassen
- KfW-Förderung vor dem Kauf prüfen
Weiterführende Artikel
- Energieausweis bei Hauskauf: Das müssen Käufer wissen
- Nebenkosten Hauskauf: Womit Sie wirklich rechnen müssen
- Alle Ratgeber-Artikel im Überblick
Quellen
- [1] Stiftung Warentest: Baufinanzierung – elf teure Fehler und wie Sie diese vermeiden („Legen Sie vor der Immobiliensuche den maximalen Kaufpreis fest“), abgerufen am 25.08.2026 — Stiftung Warentest: Baufinanzierungs-Fehler
- [2] Finanzverwaltung Nordrhein-Westfalen (Steuersatz NRW 6,5 %) und Bundesministerium der Finanzen: Grunderwerbsteuer, abgerufen am 25.08.2026 — Grunderwerbsteuer NRW · BMF: Grunderwerbsteuer
- [3] Bundesnotarkammer: Notarkosten, sowie Gerichts- und Notarkostengesetz (GNotKG), abgerufen am 25.08.2026 — Notarkosten (Bundesnotarkammer) · GNotKG
- [4] KfW: Wohneigentumsprogramm (124) – Kredit für Kauf und Bau von Wohneigentum; Antrag vor Vorhabensbeginn, abgerufen am 25.08.2026 — KfW-Wohneigentumsprogramm (124)
- [5] vdp (Verband deutscher Pfandbriefbanken), Value AG und Sprengnetter: Verfahren und Datenquellen der Immobilienbewertung und Marktwertermittlung; Rechtsgrundlage der Verfahren: Immobilienwertermittlungsverordnung (ImmoWertV), abgerufen am 25.08.2026 — vdp: Kreditwirtschaftliche Immobilienbewertung · Value AG · Sprengnetter · ImmoWertV
Damian Krasko
Damian Krasko begleitet Käufer bankunabhängig zur passenden Immobilienfinanzierung. Als dreisprachiger Berater erklärt er komplexe Finanzierungsstrukturen verständlich und findet aus über 570 Anbietern Lösungen – auch für Konstellationen mit wenig oder ohne Eigenkapital.