Der Energieausweis bei Hauskauf ist ein Pflichtdokument, das die energetische Qualität einer Immobilie bewertet und Kaufinteressenten vorgelegt werden muss. Was er über Heizkosten und Sanierungsbedarf verrät und wie Sie ihn richtig lesen, erfahren Sie in den folgenden Abschnitten.
Das Problem
Warum der Energieausweis oft unterschätzt wird
Als Erstkäufer stehen Sie vor einem Stapel Unterlagen – und der Energieausweis wirkt wie eine Formalie unter vielen. Genau das ist das Risiko: Wer ihn nur überfliegt, übersieht, dass eine schwache Effizienzklasse über die Jahre Tausende Euro an Heizkosten und Sanierungsausgaben bedeuten kann. Wie viel Eigenkapital Sie zusätzlich einplanen sollten, zeigt unser Ratgeber zum Eigenkapital beim Hauskauf.
Zwischen Bauchgefühl und Betriebskosten
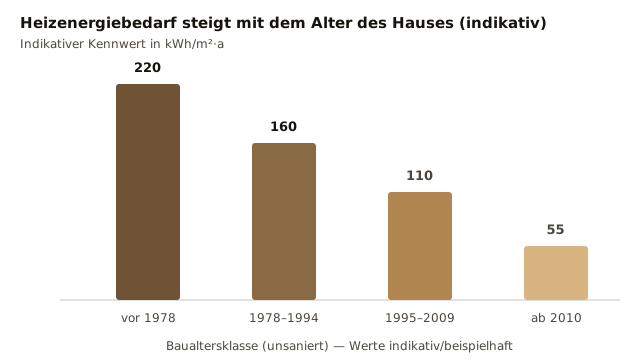
Der Kaufpreis steht im Exposé, die laufenden Kosten selten. Ein unsaniertes Haus aus den 1970er-Jahren kann drei- bis viermal so viel Heizenergie verbrauchen wie ein moderner Neubau[3]. Diese Differenz zahlen Sie Monat für Monat – zusätzlich zur Kreditrate. Ohne den Energieausweis richtig zu deuten, kalkulieren Sie Ihre monatliche Belastung schlicht zu niedrig.
- Versteckte Heizkosten: Eine schwache Effizienzklasse treibt die monatlichen Nebenkosten oft unbemerkt in die Höhe.
- Aufgeschobener Sanierungsstau: Alte Heizung und ungedämmte Fassade werden nach dem Kauf schnell zur teuren Pflichtaufgabe.
- Schwächere Verhandlungsposition: Wer den Energiewert nicht einordnet, verschenkt ein starkes Argument im Preisgespräch.
 AI
Die Lösung
So lesen Sie den Energieausweis richtig
Die gute Nachricht: Der Energieausweis macht die energetische Qualität vergleichbar – wenn Sie wissen, worauf Sie schauen. Entscheidend sind der Energiekennwert in Kilowattstunden pro Quadratmeter und Jahr, die daraus abgeleitete Effizienzklasse und das Ausstelldatum. Zusammen sagen sie Ihnen, wie sparsam das Haus heute ist und wie dringend eine Modernisierung ansteht.
Drei Werte, die wirklich zählen
Der Energiekennwert ordnet den Verbrauch ein, die Effizienzklasse übersetzt ihn in eine Schulnote von A+ bis H, und das Ausstelldatum verrät, ob die Daten noch aktuell sind – ein Ausweis ist zehn Jahre gültig[2]. Aus diesen Angaben lässt sich abschätzen, welche Sanierungsschritte sinnvoll sind und welche Förderung dafür infrage kommt.
- Kennwert und Klasse prüfen: Vergleichen Sie den Energiekennwert mit typischen Werten für Baujahr und Gebäudetyp.
- Ausstelldatum kontrollieren: Ein abgelaufener Ausweis liefert veraltete Daten und muss vor dem Verkauf erneuert werden.
- Sanierung und Förderung einplanen: Lassen Sie Modernisierungskosten und KfW-Förderung direkt in die Finanzierung einrechnen.
Wie unterschiedlich sich das auszahlt, zeigen zwei typische Käufersituationen.
Beispiele
Zwei Beispiele aus der Praxis
Die folgenden Fälle sind illustrativ und zeigen, wie sich der richtige Blick auf den Energieausweis auszahlt – von der ersten Einschätzung bis zur fertigen Finanzierung.
Fall 1 · Erstkäufer-Paar mit Altbau
VorherUnklare Folgekosten: Ein Bestandshaus von 1972 mit Effizienzklasse G – das Paar fürchtet unkalkulierbare Heizkosten und traut sich nicht, ein Angebot abzugeben.
NachherSanierung eingeplant: Nach der energetischen Einordnung fließen Modernisierung und KfW-Förderung in ein Finanzierungskonzept – die monatliche Rate steht fest.
Fall 2 · Selbständiger mit Sanierungsobjekt
VorherAbgelehnt trotz Eigenkapital: Wegen variablem Einkommen und einem sanierungsbedürftigen Objekt winkt die Hausbank ab, ohne die Energiewerte überhaupt zu prüfen.
NachherPassende Bank gefunden: Mit bankfähig aufbereiteter Akte und eingerechnetem Sanierungsbudget findet sich ein Finanzierungspartner, der zusagt.
Energetische Sanierungen werden über zinsgünstige Förderkredite und Zuschüsse unterstützt, die sich in die Finanzierung integrieren lassen[1].
Vorgehen
In vier Schritten zum sicheren Kauf
Mit einem klaren Fahrplan wird aus dem Energieausweis ein Werkzeug statt einer Hürde. Wichtig ist nur, dass Sie ihn früh anfordern und die Werte einordnen, bevor Sie ein Angebot abgeben. So kennen Sie Ihre echten monatlichen Kosten und können die Finanzierung von Anfang an realistisch aufsetzen – inklusive möglicher Sanierung und Förderung.
Energieausweis frühzeitig anfordern
Bitten Sie den Verkäufer schon vor der Besichtigung um den Ausweis. So sehen Sie Typ, Kennwert und Effizienzklasse, bevor Emotionen die Entscheidung treiben. Fehlt das Dokument, ist das ein erstes Warnsignal.
Werte richtig einordnen
Vergleichen Sie den Energiekennwert mit dem Baujahr und ähnlichen Objekten. Liegt die Klasse bei F, G oder H, sollten Sie Sanierungskosten realistisch schätzen. Faustregel: je älter und schlechter die Klasse, desto größer der Puffer.
Sanierung und Förderung kalkulieren
Holen Sie eine grobe Kostenschätzung für die dringendsten Maßnahmen ein und prüfen Sie KfW- und NRW.Bank-Programme. Das Ergebnis ist ein realistisches Gesamtbudget statt einer bösen Überraschung nach dem Kauf.
Finanzierung passend aufsetzen
Lassen Sie Kaufpreis, Nebenkosten und Sanierung in einem Konzept zusammenführen. So kennen Sie Ihre Monatsrate und die beste Kondition aus über 570 Anbietern – abgestimmt auf Ihre Situation.
Checkliste
- Energieausweis vor der Besichtigung anfordern
- Verbrauchs- oder Bedarfsausweis unterscheiden
- Energiekennwert und Effizienzklasse notieren
- Ausstelldatum und Gültigkeit prüfen
- Sanierungskosten und Förderung grob schätzen
Mit diesen fünf Punkten gehen Sie vorbereitet in jede Besichtigung.
Was bedeutet der Energiewert für Ihre Finanzierung?
Wir rechnen unverbindlich durch, wie sich Effizienzklasse, Sanierung und Förderung auf Ihre Rate auswirken – mit dem Vergleich aus über 570 Bankpartnern.
Erklärt
Energieausweis bei Hauskauf erklärt
Der Energieausweis bei Hauskauf dokumentiert, wie viel Energie eine Immobilie für Heizung und Warmwasser benötigt. Er ist gesetzlich vorgeschrieben und muss Ihnen als Kaufinteressent spätestens bei der Besichtigung unaufgefordert vorgelegt werden[2]. Er dient nicht der Behörde, sondern Ihnen: als Vergleichsmaßstab zwischen Objekten und als Grundlage für Ihre Kostenplanung.
Wann er aussagekräftig ist – und wann nicht
Am meisten Wert hat der Ausweis, wenn Sie den Typ kennen: Der Bedarfsausweis beruht auf einer technischen Gebäudeanalyse, der Verbrauchsausweis auf dem tatsächlichen Verbrauch der Vorbewohner. Gerade bei sanierungsbedürftigen Häusern ist der Bedarfsausweis aussagekräftiger, weil er unabhängig vom Heizverhalten der Vormieter ist.
| Kriterium | Verbrauchsausweis | Bedarfsausweis |
|---|---|---|
| Grundlage | tatsächlicher Verbrauch der Vorbewohner | technische Analyse des Gebäudes |
| Aussagekraft | abhängig vom Heizverhalten | unabhängig vom Nutzer |
| Kosten | günstiger | aufwendiger |
| Empfohlen bei | gut gepflegten, bewohnten Objekten | sanierungsbedürftigen Häusern |
Kompakt
- Pflicht spätestens bei der Besichtigung
- Zwei Typen: Verbrauchs- und Bedarfsausweis
- Effizienzklassen von A+ bis H
- Zehn Jahre gültig ab Ausstellung
Pflicht
Wann der Energieausweis Pflicht ist
Beim Hauskauf ist der Energieausweis für den Verkäufer Pflicht: Er muss ihn Ihnen spätestens bei der Besichtigung unaufgefordert vorlegen und beim Verkauf übergeben[2]. Schon in der Immobilienanzeige sind zentrale Kennwerte anzugeben – Energiekennwert, Ausweistyp und wesentliche Energieträger. Fehlen diese Angaben, drohen dem Verkäufer Bußgelder.
Diese Ausnahmen gibt es
Von der Pflicht ausgenommen sind unter anderem denkmalgeschützte Gebäude und sehr kleine Häuser mit weniger als 50 Quadratmetern Nutzfläche. In diesen Fällen ersetzt kein Ausweis die eigene Prüfung: Lassen Sie den energetischen Zustand fachlich einschätzen, damit Sie Heizkosten und Sanierungsbedarf trotzdem realistisch kalkulieren können. Welche Dokumente Sie außerdem brauchen, zeigt der Ratgeber-Überblick.
Kompakt
- Vorlage spätestens bei der Besichtigung
- Kennwerte schon in der Immobilienanzeige
- Übergabe des Ausweises beim Verkauf
- Ausnahmen: Denkmalschutz und Kleinstgebäude
Effizienzklassen
Energieeffizienzklasse der Immobilie deuten
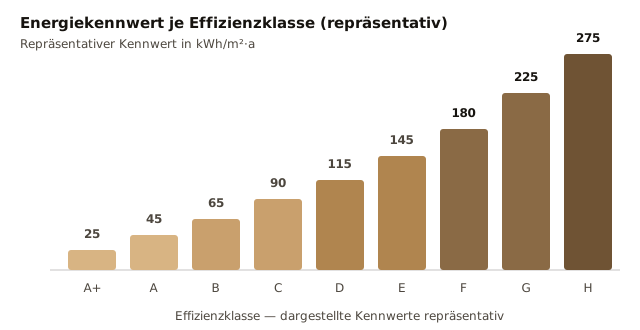
Die Energieeffizienzklasse einer Immobilie fasst den Energiekennwert in einer Skala von A+ bis H zusammen. Sie ist der schnellste Weg, ein Objekt einzuordnen: A+ und A stehen für sehr sparsame Neubauten, während G und H typische unsanierte Altbauten kennzeichnen. Für Kapitalanleger ist die Klasse zugleich ein Wert- und Risikofaktor, der in die Rendite einfließt.
Vom Kennwert zur monatlichen Belastung
Zwischen Klasse A und Klasse H liegen leicht mehr als 200 Kilowattstunden pro Quadratmeter und Jahr – bei 130 Quadratmetern ein spürbarer Unterschied auf der Heizkostenabrechnung. Wer diese Differenz kennt, kann sie in die Kaufpreisverhandlung und in die Finanzierung einpreisen, statt sie erst nach dem Einzug zu bemerken. Wie sich eine Sanierung fördern lässt, zeigt unsere Seite zur KfW-Förderung.
| Effizienzklasse | Kennwert (kWh/m²·a) | Indikative Heizkosten/Jahr |
|---|---|---|
| A | ca. 45 | ca. 800 € |
| C | ca. 90 | ca. 1.400 € |
| E | ca. 145 | ca. 2.300 € |
| G | ca. 225 | ca. 3.500 € |
| H | über 250 | ab ca. 3.900 € |
 AI
Kompakt
- Skala von A+ sparsam bis H hoch
- Kennwert in Kilowattstunden je Quadratmeter
- Schlechte Klasse senkt oft den Verhandlungspreis
- Sanierung kann die Klasse deutlich verbessern
Sonderfälle
Haus kaufen ohne Energieausweis
Manchmal liegt beim Kauf kein Energieausweis vor – etwa bei einer Ausnahme, aus Nachlässigkeit oder weil das Dokument abgelaufen ist. Rechtlich können Sie ein Haus dann trotzdem kaufen, doch Ihnen fehlt eine wichtige Grundlage. Bestehen Sie darauf, dass der Verkäufer den Ausweis nachreicht, bevor Sie sich verbindlich festlegen.
So schützen Sie sich ohne Ausweis
Fehlt der Ausweis endgültig, hilft nur die eigene Sorgfalt: Lassen Sie den energetischen Zustand fachlich bewerten und den Marktwert der Immobilie unabhängig prüfen, etwa im Rahmen unserer Finanzierungsberatung. So erkennen Sie, ob der Kaufpreis zum tatsächlichen Zustand passt, und vermeiden, versteckte Sanierungskosten mitzufinanzieren, ohne es zu merken.
Kompakt
- Kauf bleibt grundsätzlich möglich
- Nachreichen des Ausweises schriftlich einfordern
- Energetischen Zustand fachlich einschätzen lassen
- Marktwert unabhängig prüfen vor Vertragsabschluss
Fazit
Energieausweis als Chance
Der Energieausweis beim Hauskauf ist kein lästiges Beiwerk, sondern Ihr bester Frühindikator für Heizkosten, Sanierungsbedarf und Verhandlungsspielraum. Wer den Typ, den Energiekennwert und die Effizienzklasse einordnet und mögliche Sanierung samt Förderung von Anfang an in die Finanzierung einrechnet, kauft mit klarem Blick statt mit Bauchgefühl. So wird aus einer Pflichtangabe ein echtes Werkzeug für eine tragfähige Entscheidung.
- Energieausweis vor jedem Angebot anfordern
- Kennwert, Klasse und Ausstelldatum prüfen
- Sanierungskosten realistisch schätzen
- KfW- und NRW.Bank-Förderung einplanen
- Finanzierung frühzeitig durchrechnen lassen
Weiterführende Artikel
- Kredit für ein Haus ohne Eigenkapital: Was 2026 wirklich geht
- Nebenkosten Hauskauf: Womit Sie wirklich rechnen müssen
- Alle Ratgeber-Artikel im Überblick
Quellen
- [1] KfW: Bundesförderung für effiziente Gebäude – Wohngebäude-Kredit (261) mit Tilgungszuschuss für die energetische Sanierung, abgerufen am 25.08.2026 — KfW-Wohngebäude-Kredit (261)
- [2] Gebäudeenergiegesetz (GEG), Teil 5 „Energieausweise“ (§§ 79–88): Vorlagepflicht spätestens bei der Besichtigung (§ 80 Abs. 4), Gültigkeitsdauer von zehn Jahren (§ 79 Abs. 3), Verbrauchs- und Bedarfsausweis, Effizienzklassen (§ 86 mit Anlage 10), abgerufen am 25.08.2026 — GEG, Teil 5 · GEG § 80
- [3] Deutsche Energie-Agentur (dena) und Verbraucherzentrale: Energiekennwerte, Effizienzklassen A+ bis H und Heizkosten von Wohngebäuden, abgerufen am 25.08.2026 — dena: Der Energieausweis · dena-Factsheet Energieausweis · Verbraucherzentrale: Energieausweis
Damian Lange
Damian Lange ist Wirtschaftsjurist mit Schwerpunkt Immobiliarsachenrecht und Gründer von Revier Baufinanzierungen in Bochum. Seit über zehn Jahren begleitet er Käufer, Kapitalanleger und Selbständige bei der Immobilienfinanzierung – von der Kalkulation der Kaufnebenkosten bis zur Auszahlung.